Las personas más jóvenes puede que ni sepan actualmente que es la prima de riesgo, quienes en cambio vivieron la crisis del 2008 se hartaron de oír hablar de esta prima lejana pero molesta que ponía en riesgo de quiebra las mismísimas cuentas del estado. ¿Y si quiebra el estado? ¿Acaso puede pasar tal cosa? La idea de que un estado pueda quebrar nos resulta absurda en parte porque, al menos entre los países occidentales serios, no es una cosa común, pero también porque es la idea en que nos educa desde pequeños el estatalismo imperante. La solidez del estado es el sustitutivo de la seguridad que solía proporcionar la religión, el primer motor inmóvil, el punto de apoyo sobre el que mover el universo, la última ratio, la única seguridad que podemos tener en la vida. Naturalmente es una falsa seguridad absoluta. Irónicamente quienes más predican la indestructibilidad del estado son los políticos manirrotos, para evitar que nos alarme el descuadre de las cuentas públicas que se produce en sus manos. ¿Por qué preocuparnos por la deuda pública o el déficit crónico si total el estado es un ente inquebrable? De hecho, ¿qué sentido tiene la austeridad o la buena gestión si podemos gastar lo que queramos sin quebrar el estado? Obviamente a los políticos manirrotos les conviene que todo el mundo viva en esta falsa creencia y vivimos tiempos de políticos manirrotos. Pero entonces llega la prima de riesgo.
Toda la deuda pública acumulada implica el pago de un interés. Este interés viene marcado en parte por la inflación. Si existe una inflación del 3%, en principio nadie va a prestar dinero por menos de un 3%. Si además el prestamista busca un beneficio habrá que ofrecerle al menos un 4%. Pero es que además existe el riesgo de que el deudor no pueda pagar el crédito. Frente a este riesgo por solvencia se exige una rentabilidad que compense el tener que afrontarlo. Cuanto mayor es el riesgo del deudor, mayor es la rentabilidad que se le exige por un préstamo, y así paso a paso llegamos a la prima de riesgo.
¿Qué era la prima de riesgo? Pues era la rentabilidad añadida que debía pagar la deuda pública española sobre la deuda pública alemana. Es decir, si las cuentas de Alemania estaban más saneadas que las españolas, y por tanto era más seguro prestar dinero al estado alemán que al español, si el estado alemán podía pedir prestado a un 2% de interés el estado español tenía que ofrecer al menos un 4%, para compensar al prestamista por estar corriendo un riesgo mayor. Pero habrán notado ustedes que hemos hablado de la prima de riesgo en pasado, ¿acaso ya no existe la prima de riesgo?
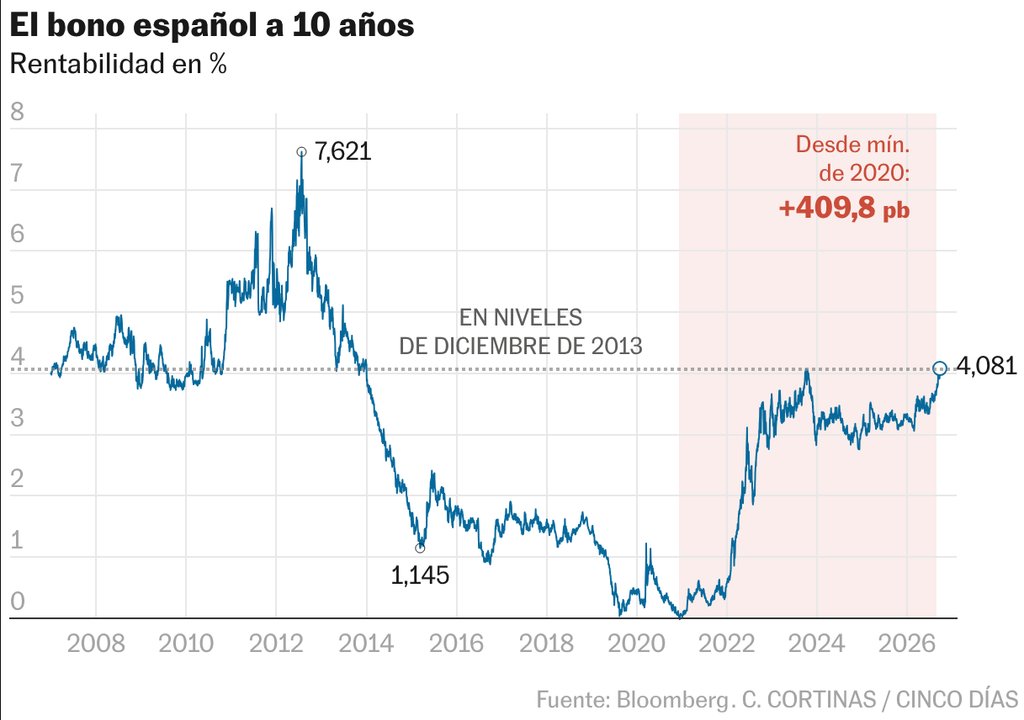
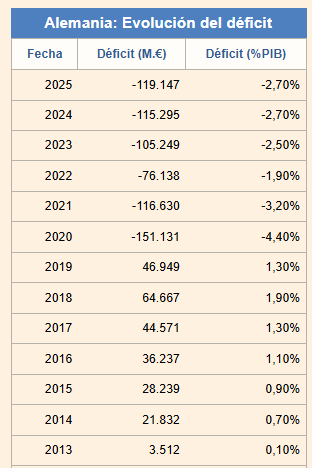
Efectivamente, la idea de la prima de riesgo se ha devaluado mucho pero no por virtud sino por vicio. O sea, la prima de riesgo era un concepto útil para medir el riesgo del estado español cuando Alemania era un estado virtuoso. Actualmente, sin embargo, Alemania ya no es un estado tan virtuoso, ni Francia, ni Estados Unidos, ni Gran Bretaña, ni por supuesto Italia. ¿Qué país tomar entonces como referencia para medir la prima de riesgo española si la diferencia con Alemania se ha evaporado, pero no por la virtud de las cuentas públicas españolas sino porque las cuentas públicas de Alemania o USA ya no son mejores que las cuentas de España?
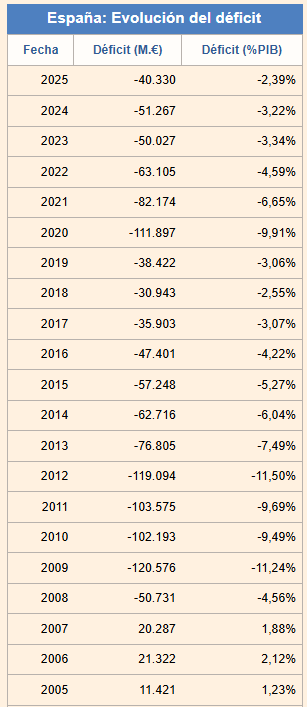
El problema es que de algún modo hemos perdido el instrumento que solíamos utilizar para medir el riesgo, que era la prima de riesgo, pero obviamente es muy distinto que desaparezca el instrumento de medir el riesgo a que desaparezca el riesgo. De hecho podemos estar en un momento de altísimo riesgo justo cuando nos hemos quedado sin aparato para medir el riesgo, lo cual añade gasolina al incendio. ¿Cómo medimos entonces el riesgo?
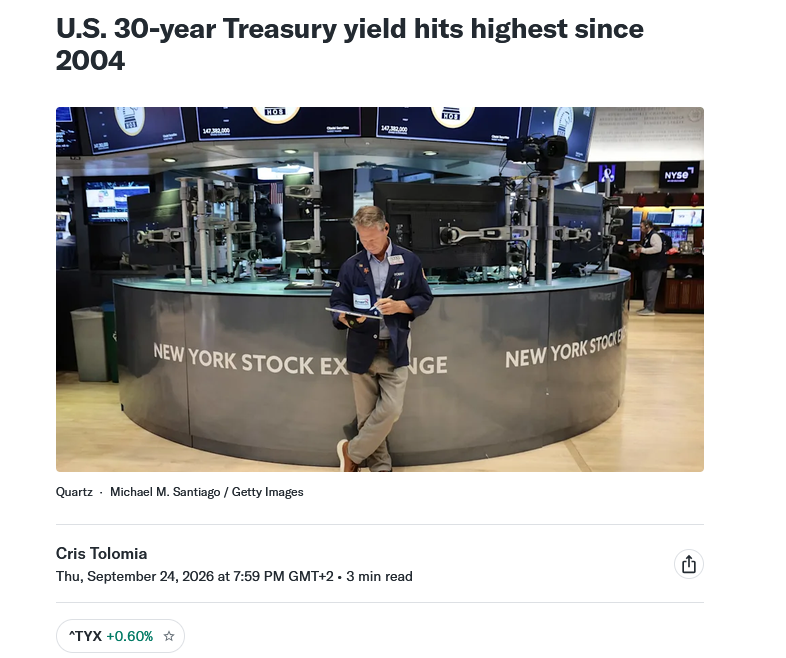
Uno de los factores que están convulsionando los mercados recientemente es en este sentido el interés de los bonos del estado de EEUU a 30 años de plazo. En las últimas horas se están superando los máximos de los últimos años y la evolución de su rentabilidad nos retrotrae a niveles no muy lejanos de los de 2008 y aquellos momentos posteriores muy delicados. ¿Por qué esta sucediendo esto y no sólo en EEU sino con la deuda pública de casi todos los estados? Una parte del ascenso de los tipos está relacionada con la guerra de Irán y el bloqueo del Estrecho de Ormuz, otra con la guerra de Ucrania y los constantes ataques con drones a las refinerías rusas, lo que pone en jaque el suministro de combustible y los precios. Pero otra parte tiene que ver con la preocupación genuina por la propia solvencia de los estados, cada vez más endeudados y con déficits más abultados. ¿Cómo podrán afrontar su endeudamiento los grandes estados deudores en un marco de recesión internacional que llegará en un momento u otro de manera inevitable?
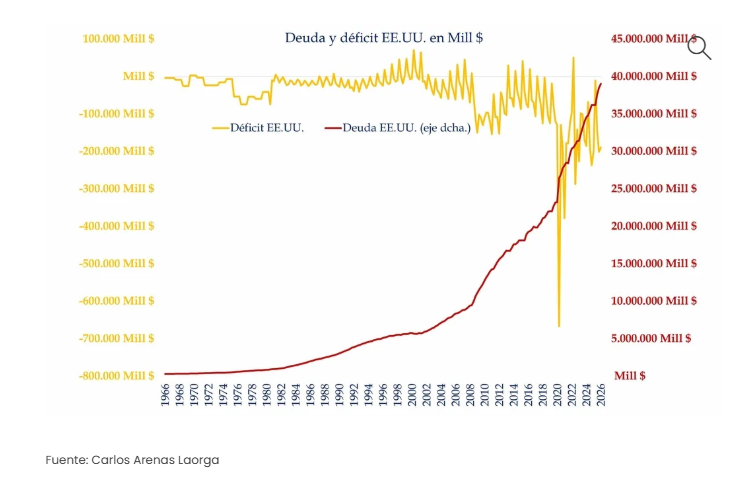
Cuando la deuda de un estado como España supera el billón de euros, eso significa que un pequeño cambio del 1% en el interés de la deuda pública supone, simplificando, tener que pagar nada menos que 10.000 millones de euros más de intereses. Una subida del 3% implica 30.000 millones más a pagar anualmente en intereses. Se trata de una cifra similar al presupuesto de Defensa y que representa alrededor del 2% del PIB. Pagar esto ya empieza a ser un grave problema en un ciclo de crecimiento, pero puede ser catastrófico en un momento de recesión, y eso teniendo en cuenta que en otros períodos más virtuosos los estados intentaban tener un presupuesto equilibrado al menos en los ciclos alcistas, mientras que ahora casi todos los estados, desde luego el español, están muy endeudados y son muy deficitarios incluso durante los ciclos de crecimiento. ¿Qué pasará entonces cuando cambie el ciclo, los ingresos públicos se desplomen, haga falta más deuda para cubrir el desfase, suban los intereses y todo lo anterior haga subir esa prima de riesgo por impago que ya no sabemos calibrar bien pero que sigue existiendo y creciendo? ¿Cuánto del actual crecimiento del interés que se exige a la deuda pública para poder colocarla en los mercados responde al deterioro de la solvencia de los estados?
No es absurdo pensar que los máximos de los últimos días en las rentabilidades de la deuda pública responden en alguna medida al temor por la solvencia de los grandes estados occidentales. Por otro lado, para poder emitir más deuda pública y al mismo tiempo evitar que suba el interés, tenemos a los bancos centrales imprimiendo dinero sin freno y comprando deuda pública con ese dinero imprimido, para tratar de mantener artifcialmente bajos los tipos de interés de la deuda pública. El problema es que eso a su vez genera inflación, la pescadilla se muerde la cola y entramos en un peligroso círculo vicioso de cada vez más inflación, más riesgo de insolvencia e intereses más altos. Tras la crisis de 2008 se abrió para los estados una disyuntiva entre ser más gastadores o más austeros, y las cigarras ganaron a las hormigas. La pandemia del 2020 y el confinamiento se afrontó con un acelerón en el gasto, la deuda y el descuadre de las cuentas públicas. Ahora que las cuentas públicas desbarajustadas son la nueva normalidad internacional han desaparecido, salvo raras excepciones como Suiza, los grandes referentes internacionales que representen la ortodoxia para medir respecto a ellos la prima de riesgo. Pero como decíamos eso ni significa que no haya gas en la mina, sino que ahora bajamos a la mina con un canario muerto en la jaula. La forma en que están subiendo las rentabilidades exigidas a las emisiones de deuda pública en todo el mundo no trinan como un canario, pero cantan bastante de todos modos.